中国电建两个海外项目一胜一负,境外海风EPC项目成功跑通商业运行,能批量复制吗

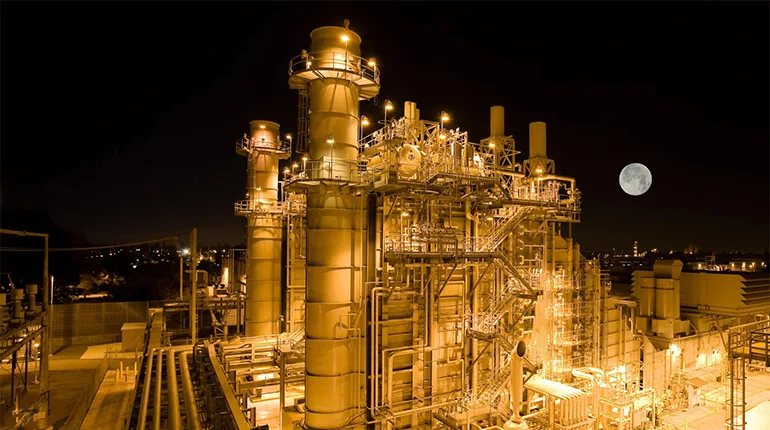
中国电建在越南的海外海上风电EPC项目,呈现出截然不同的两种结局。
中国首个境外海上风电EPC项目——薄寮三期141兆瓦项目,已获得越南电力集团(EVN)颁发的商业运营证书(COD),正式进入商业运行阶段;而金瓯1号350兆瓦项目,剩余的5.95亿元募集资金已被调整用途,用于永久补充流动资金。
这两个项目均位于越南,均采用海上风电EPC模式,且均由中国电建旗下公司作为总承包方。一个成功落地,一个陷入停滞。
这才是薄寮三期COD最真实的解读。它证明的并非“中国海上风电EPC无所不能”,而是在境外海上风电这一高难度、高不确定性的领域中,系统交付能力首次获得商业验证,表明“可以跑通”——但并非“必然跑通”。
对于正涌向东南亚的后来者而言,这张证书的价值不在于它宣扬了什么,而在于它没有掩饰什么。
01 证书不会说谎 但证书也只证明了一件事
中国企业此前在境外海上风电EPC领域几乎空白,并非缺少合同,而是缺乏完成的案例。
在薄寮三期之前,中国风电出海的主要叙事集中在陆上风机和零部件:截至2025年底,中国风电整机已出口至60个国家;同期,中国海上风电机组累计出口187台,容量80.6万千瓦,海上风机在整机出口中占比仍较小。设备售出后,调试、并网及后续问题均由当地负责。
薄寮三期将责任边界延伸至末端。该项目包含47台金风3.0兆瓦机组,总容量141兆瓦,位于离岸1至10公里的潮间带,采用六桩高桩承台基础,基础设计通过了DNVGL的独立审核认证——这是中国企业境外项目中首个获得DNVGL DB阶段认证的海上风机基础设计。
DNV的认证并非装饰。它表明,中国勘察设计的方法论、荷载假设及疲劳计算,均经过欧洲主导的独立审核框架逐条检验并获通过。
但比认证更具价值的是项目履历本身:据中国电建中南院披露,新冠疫情期间,跨境人员与物资供应中断,海缆登陆方案多次调整,当地审批推进缓慢。项目团队依托“总部—国际业务平台—区域总部—项目部”四级联动机制,克服重重困难,2024年复工后逐步抢回工期。
这段经历在投资者和业主眼中意味着:这家中国承包商在非理想条件下完成了交付,并获得了当地电力公司的商业运营签字。
金瓯1号的对比恰好划定了边界。在同一国别市场、同一集团内,350兆瓦的项目因业主投资进度和子项目生效条件问题,1C和1D两个子项目至今未启动建设,预付款也未支付。海外EPC的风险不仅限于技术端。
薄寮三期证明了中国电建能够管理技术风险和履约风险,但金瓯1号提醒所有人:业主信用、合同生效条件、融资到位节奏——这些不写在DNV认证报告中的因素,同样决定着一纸证书能否到手。
02 东南亚的窗口是真实的 但窗口下的地板并非全部平坦
薄寮三期的时机恰逢越南海上风电政策从纸面规划转向招标启动的关键节点。PDP8修订版设定了2030至2035年6至17吉瓦的海上风电目标,越南工贸部正引入竞争性投资者选择模型,以推进首批项目。
菲律宾方面,外资持股限制放开后,能源部在拍卖启动前已向全外资实体授予9个海上风电服务合同,合计5.51吉瓦;GEA-5拍卖锁定了3.3吉瓦固定式海上风电,交付窗口为2028至2030年。
需求侧不缺容量,缺的是将容量转化为并网资产的执行密度。
中国EPC在东南亚的成本优势具有结构性。欧洲北海市场的高端风电安装船日租金达30万至40万美元,无法获得船期的项目只能排队;中集来福士为荷兰Van Oord建造的BOREAS,以更短交付周期和显著成本优势赢得订单。
截至2025年2月初,全球活跃风电安装船数量达78艘,欧洲和中国大陆两个市场合计占全球的85%,东南亚项目在船期优先级上自然靠后。
中国承包商拥有船只、施工经验以及从基础到吊装再到海缆敷设的完整工法积累。薄寮三期沉淀的4项施工工法和6项专利,正是针对潮间带钢管桩沉桩和长距离非直线海缆登陆等东南亚典型痛点。
但窗口之下有一层容易被忽视的地板:本地化并非选修课。越南电力法58号法令要求,海上风电项目必须有本地企业参与,持股不低于注册资本的5%,且该企业须为国有或国有控股。
菲律宾GEA-5的拍卖设计首次将港口和电网准备与开发商里程碑正式对齐,港口基础设施被普遍视为最大不确定性因素,EPC发包节奏亦受拍卖交付窗口倒逼。中国EPC擅长的“中国设计+中国设备+中国施工”打包模式,在东南亚的落地形态必然要经历本地股权、本地审批、本地港口条件的层层摩擦。
薄寮三期教会行业如何在摩擦中办成事,但它没有、也不可能取消摩擦本身。
03 8.8倍PE的定价里 缺的不是故事
中国电建2026年上半年海外新签合同达1973亿元,同比增长39.29%,占新签总额的31.83%;境外收入571亿元,增长30.6%,但境外毛利率为10.5%,略低于境内的11.0%。海外订单在放量,但盈利质量尚未同步跟上。
资本市场对薄寮三期的合理定价,并不在于项目本身的利润贡献——141兆瓦的EPC合同在中国电建近三千亿元的半年营收中几乎微不足道。
它在定价另一件事:“海外海上风电EPC能否兑现”这个问号,已从“未知”转变为“已知的、可重复的、有边界条件的”。中国电建2026年9月初估值约8.8倍市盈率,处于历史低位,机构给出的修复逻辑是海外高景气订单放量,叠加深远海海上风电等新兴赛道落地。
薄寮三期的COD不会立刻改变盈利预测,但它降低了市场对“海外海上风电EPC是否是一个能走通的生意”这一问题的折价。
一张COD证书是能力证据,而非收入证据。金瓯1号的延期已展示了从合同到现金之间可能存在的巨大距离。薄寮三期将“能做”这件事钉在了桌上,但“能做多少、多快、多赚钱”,答案仍在下一批项目的执行表中。
本文来自“预见能源”,36氪经授权发布。
张伟明
乐鱼体育的赛事分析总是能切中要害,让我对战术有了全新理解。
上一篇
专业赛事数据分析与体育内容平台
发表评论
订阅每日赛事简报
我们坚信体育的力量可以改变世界,致力于为您带来最前沿的赛事资讯与独家观点。
3条评论